Davek na CFD in izvedene finančne instrumente (D-IFI): stopnje in poročanje
Avtor: Goran Dolenc, REŠITVE d.o.o. · Objavljeno: · Posodobljeno:
CFD, opcije in futures se prijavijo na obrazcu D-IFI. Od 2026 enotno 25 %, za leto 2025 do 40 %. Zakaj se količine v napovedi ne ujemajo z izpiskom brokerja?

Na kratko
- Obrazec: CFD-ji, opcije, terminske pogodbe (futures) in drugi izvedeni finančni instrumenti se prijavijo na D-IFI, ne na Doh-KDVP.
- Stopnja od 1. 1. 2026: enotno 25 % ne glede na čas imetništva (novela ZDDOIFI-B, Uradni list RS, št. 85/2025).
- Stopnja za leto 2025 (napoved v letu 2026): 40 % pri imetništvu do 12 mesecev, nato nižje.
- Izguba se pobota le z dobički na D-IFI v istem letu; ne z dobički na Doh-KDVP in ne v naslednjih letih.
- FURS sam izračuna dobiček iz datuma, količine in cene, zato je treba pri CFD-jih in opcijah količine ali cene matematično prilagoditi.
- Rok: 28. februar; pri več kot 10 transakcijah obvezno elektronsko prek eDavkov.
Pri trgovanju s CFD-ji in opcijami se slovenski vlagatelji pogosto vprašajo, zakaj se podatki v davčni napovedi ne ujemajo 1 : 1 z izpiskom brokerja. Ta članek na konkretnem primeru razloži, zakaj je prilagoditev količine ali cene nujna in povsem zakonita, poleg tega pa povzame stopnje in pravila za obrazec D-IFI.
Davčne stopnje za CFD in izvedene instrumente
| Obdobje odsvojitve | Imetništvo do 12 mesecev | Daljše imetništvo |
|---|---|---|
| Do 31. 12. 2025 (napoved v letu 2026) | 40 % | nižje stopnje, po 20 letih 0 % |
| Od 1. 1. 2026 | 25 % | 25 % (oprostitve ni več) |
Ker se CFD pozicije praviloma zaprejo v nekaj urah ali dneh, je za leto 2025 skoraj ves dobiček obdavčen po 40 %, od leta 2026 pa po 25 %. Primer: 2.000 EUR dobička s CFD-ji pomeni 800 EUR davka za leto 2025 in 500 EUR za leto 2026.
Kaj šteje za izvedeni finančni instrument?
- CFD (pogodbe na razliko) na delnice, indekse, surovine, kriptovalute in valute,
- opcije (na delnice, indekse, terminske pogodbe),
- terminske pogodbe (futures), zamenjave (swaps), certifikati,
- ETN in ETC (exchange traded notes in commodities): vedno D-IFI, nikoli Doh-KDVP, tudi če sledijo delnici ali surovini,
- forex prek CFD brokerjev (MetaTrader 4/5, cTrader): v praksi gre za CFD. Promptno (spot) menjavanje valut s fizično poravnavo ni IFI.
Pri surovinah je treba ločiti: trgovanje z ETN-jem, ETC-jem ali CFD-jem na surovino je D-IFI, nakup in prodaja same surovine (npr. fizičnega zlata) pa za fizične osebe ni obdavčen.
Izguba pri izvedenih instrumentih se pobota le z dobički na D-IFI v istem letu. Z dobički od delnic (Doh-KDVP) se ne pobota, v naslednje leto pa se ne prenaša. Napoved oddate tudi ob izgubi.
Kaj FURS dejansko zahteva pri poročanju?
Pri napovedi dobička iz kapitala in izvedenih instrumentov FURS-u ne poročate dobička ali izgube, ampak le:
- datum nakupa in prodaje,
- količino,
- nabavno ceno,
- prodajno ceno.
Dobiček ali izgubo FURS izračuna sam iz teh podatkov. To je ključno za razumevanje vsega, kar sledi.
Težava: brokerji in FURS ne govorijo istega jezika
Tuje platforme (Vantage Markets, Trading 212, SAXO Bank in druge) pogosto uporabljajo:
- frakcijske količine (0,1, 0,5, 0,01),
- lote, multiplikatorje, pogodbe,
- netiranje poslov,
- instrumente, ki jih FURS sploh ne pozna.
FURS pa pričakuje klasično zgodovino nakupov in prodaj, kot pri delnicah in ETF-jih.
Primer CFD posla, kot ga izpiše broker:
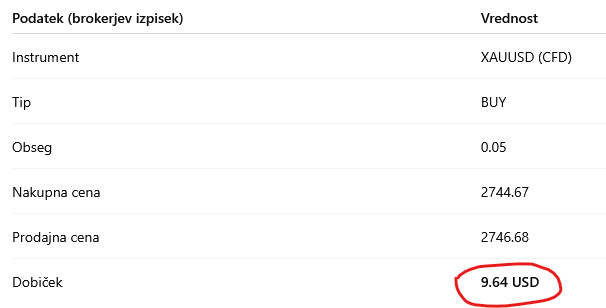
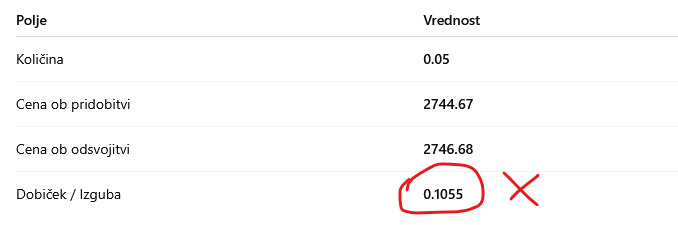
Če bi FURS uporabil svojo standardno formulo (prodajna cena − nakupna cena) × količina, bi dobil:
(2746,88 − 2744,67) × 0,05 = 0,11 USD
To nima zveze z dejanskim dobičkom 9,64 USD. FURS ne pozna lotov, velikosti pogodbe (contract size) ne vrednosti tika (tick value), CFD-ji in opcije pa so denarno poravnani instrumenti, ne kosi. To ni napaka FURS-a; obrazec preprosto ni narejen za CFD-je in opcije.
Ključno pravilo: matematika se mora ujemati
Za pravilno poročanje podatke normaliziramo. Najlažje tako, da ohranimo dejanske cene instrumenta, količino pa prilagodimo po formuli dobiček / (prodajna cena − nakupna cena):
9,64 / (2746,88 − 2744,67) = 4,36
Če FURS iz vpisanih podatkov izračuna dobiček 9,64, so podatki pravilni, ne glede na to, ali so količine ali cene prilagojene glede na izpisek brokerja. FURS ne preverja, ali ste trgovali 0,5 ali 5 enot, ampak ali je davčna osnova pravilna. Pred uvozom se zneski seveda preračunajo še v evre po tečaju ECB.
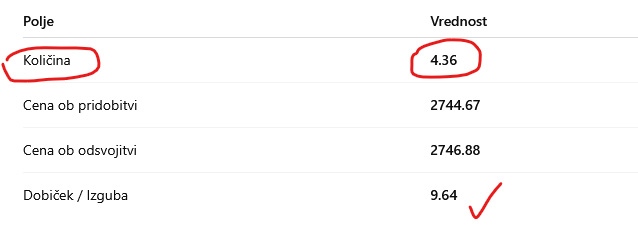
Rezultat: FURS izračuna dobiček 9,64. Konceptualno je to enako kot pri delniškem splitu ali obratnem splitu, kjer se zgodovina matematično prilagodi, ekonomski rezultat pa ostane enak.
Kaj pa opcije?
Pri opcijah je podobno. Ker imajo multiplikatorje (npr. 100), je prilagoditev količine ali cene nujna, sicer poročanje sploh ni mogoče. Posebna past so zapadle opcije, pri katerih eDavki pogosto napačno izračunajo rezultat. Primere opisujem v članku opcije pri Interactive Brokers in davčna napoved.
Ali to pomeni zavajanje FURS-a?
Ne.
- dobiček je pravilen,
- davčna osnova je pravilna,
- FURS dobi točno tisto, kar zahteva zakon.
Gre za tehnično prilagoditev poročanja, ne za spreminjanje ekonomskega rezultata.
Če se pri davčnem poročanju CFD-jev in opcij količine ali cene razlikujejo od izpiska brokerja, to ni napaka, ampak posledica slovenskega davčnega sistema. Dokler FURS iz podatkov izračuna pravilen dobiček, je napoved pravilna in zakonita.
Pogosta vprašanja
Kateri obrazec oddam za trgovanje s CFD-ji v Sloveniji?
Za CFD-je, opcije, terminske pogodbe in druge izvedene finančne instrumente oddate napoved D-IFI (napoved za odmero davka od dobička od odsvojitve izvedenih finančnih instrumentov) prek eDavkov, ne obrazca Doh-KDVP, ki je namenjen delnicam in ETF-jem.
Koliko znaša davek na dobiček od CFD-jev?
Za odsvojitve od 1. 1. 2026 velja enotna stopnja 25 % ne glede na čas imetništva (novela ZDDOIFI-B). Za dobičke iz leta 2025 je stopnja pri imetništvu do 12 mesecev, kar velja za skoraj vse CFD posle, znašala 40 %.
Ali lahko izgubo pri CFD-jih uveljavljam za zmanjšanje davka?
Da, vendar le znotraj obrazca D-IFI in istega koledarskega leta. Izguba pri CFD-jih zmanjša dobiček iz drugih izvedenih instrumentov v istem letu, ne zmanjša pa dobička od delnic na Doh-KDVP in se ne prenaša v naslednje leto.
Ali moram oddati D-IFI, če sem imel skupno izgubo?
Da. Napoved D-IFI morate oddati za vse zaprte posle z izvedenimi instrumenti v preteklem letu, ne glede na izid. Če je rezultat negativen, davka ne plačate.
Zakaj se količine v moji napovedi D-IFI razlikujejo od izpiska brokerja?
Ker FURS dobiček izračuna sam po formuli (prodajna cena − nakupna cena) × količina in ne pozna lotov, velikosti pogodb ali multiplikatorjev. Da je izračunani dobiček enak dejanskemu, se ob ohranjeni ceni prilagodi količina (ali obratno). Davčna osnova ostane pravilna, zato je to zakonito.
Ali je forex trgovanje obdavčeno kot D-IFI?
Forex prek CFD brokerjev in platform MetaTrader 4/5 je trgovanje s CFD-ji, zato se prijavi na D-IFI. Promptno (spot) menjavanje valut, ki se dejansko poravna, se ne šteje za izvedeni finančni instrument.
Viri
- Zakon o davku od dobička od odsvojitve izvedenih finančnih instrumentov (ZDDOIFI) – novela ZDDOIFI-B, Uradni list RS, št. 85/2025
- OZS: Objavljena novela ZDDOIFI-B – enotna stopnja 25 % od 1. 1. 2026
- FURS: Odsvojil sem izvedene finančne instrumente – D-IFI
- FURS: Javni poziv k vložitvi napovedi (rok 2. 3. 2026) – roki in elektronska oddaja
- Banka Slovenije: Referenčni tečaji ECB – preračun v EUR